Previsión de caja a 13 semanas: cómo enterarte de un problema de liquidez con dos meses de margen
Casi ninguna empresa quiebra por falta de beneficio. Lo habitual es quedarse sin dinero en el banco un martes cualquiera con la cuenta de resultados en verde. Una previsión de trece semanas permite verlo venir.
Trece semanas son un trimestre: suficiente para anticipar impuestos, nóminas extra y los meses flojos, y poco para que la previsión no se convierta en una adivinanza. Se actualiza cada semana, por eso es una herramienta de gestión y no un informe.
Qué lleva la hoja
Una columna por semana y unas pocas filas. Nada más complicado que esto:
- Saldo inicial: lo que hay en el banco el lunes.
- Cobros previstos: lo que esperas ingresar, según ventas al contado y facturas pendientes de cobro.
- Pagos fijos: alquiler, nóminas, seguros, cuotas y préstamos.
- Pagos variables: proveedores, suministros, compras.
- Impuestos y cuotas: IVA, retenciones y Seguridad Social, en la semana en que se pagan.
- Saldo final: saldo inicial más cobros, menos todos los pagos. Es el saldo inicial de la semana siguiente.
| Semana 7 | Semana 8 | Semana 9 | |
|---|---|---|---|
| Saldo inicial | 13,0 | 9,0 | 4,0 |
| Cobros previstos | +6,0 | +5,0 | +5,0 |
| Pagos fijos (alquiler, nóminas...) | −6,0 | −6,0 | −6,0 |
| Pagos variables (proveedores...) | −4,0 | −4,0 | −3,0 |
| Impuestos y cuotas | 0,0 | 0,0 | −3,0 |
| Saldo final | 9,0 | 4,0 | −3,0 |
Cobros con prudencia, pagos con realismo
El error más común es contar como cobrada una factura el día del vencimiento. Si tu cliente suele pagar a los 45 días aunque el plazo sea de 30, apunta los 45. Con los pagos pasa lo contrario: apunta la fecha real de cargo, no la que te gustaría. Sobre los impuestos, pregunta a tu gestoría las fechas y los importes aproximados de cada trimestre para no llevarte una sorpresa.
Lo que la hoja te enseña
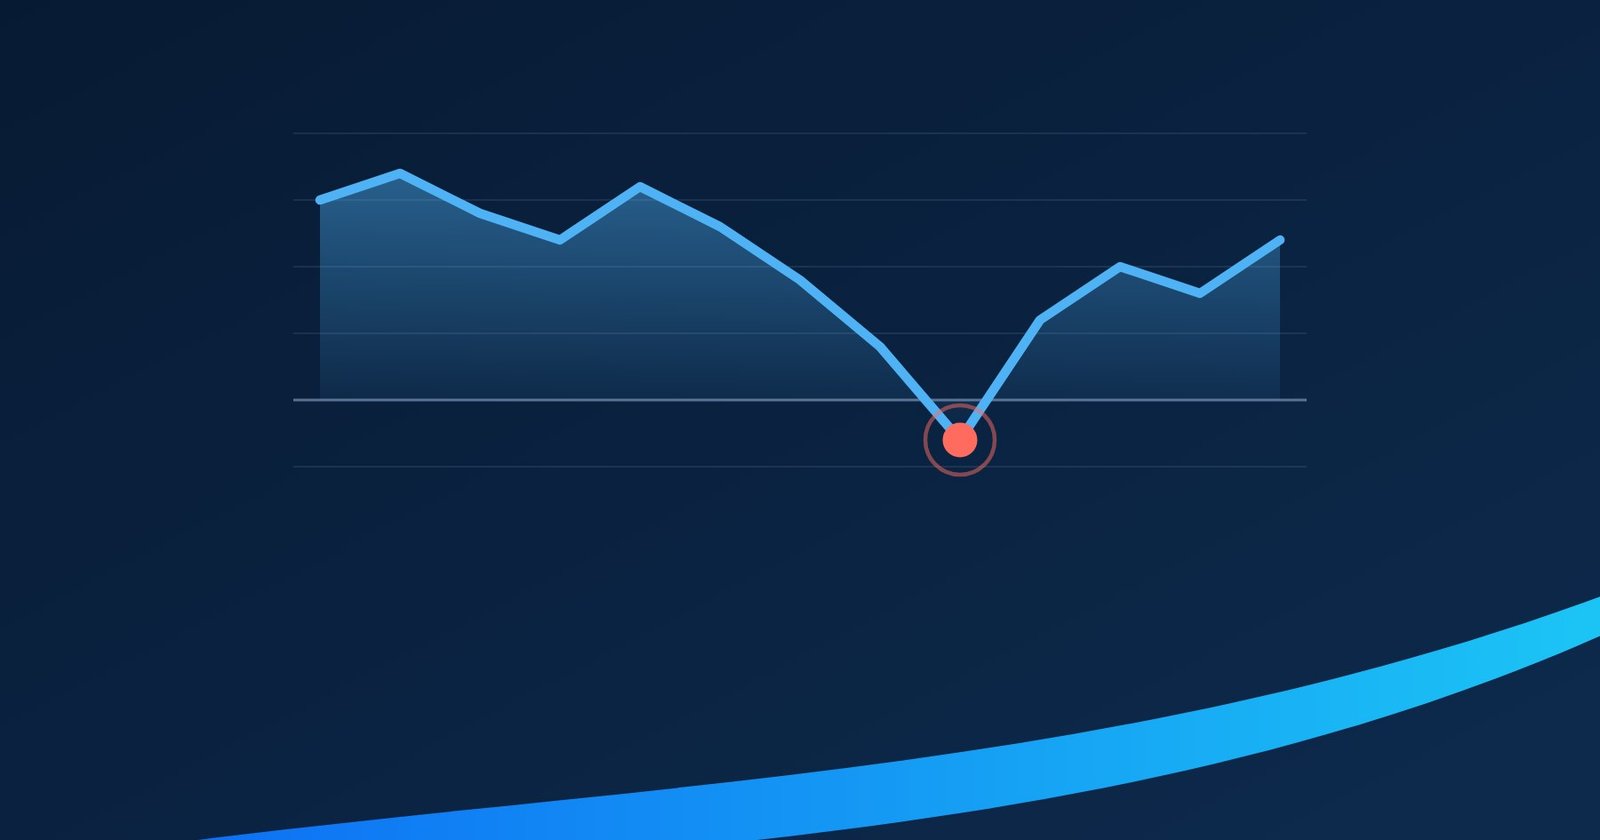
En este ejemplo el negocio va bien durante ocho semanas, pero en la novena coinciden el pago de impuestos con unos cobros más flojos y la caja se queda en negativo. Con la hoja al día, lo ves con dos meses de antelación en lugar de descubrirlo el mismo día.
Qué hacer si sale un número negativo
Un saldo negativo previsto no es una mala noticia, es un aviso con tiempo para actuar. Estas son las palancas habituales, de más a menos suave:
- Adelantar el cobro de facturas pendientes o pedir un pequeño anticipo a clientes fijos.
- Negociar con proveedores un plazo mayor en los pagos de esa semana.
- Retrasar una compra que no sea urgente.
- Aplazar el pago de un impuesto si tu situación lo permite, consultándolo antes con la gestoría.
- Pedir financiación a corto plazo con antelación, cuando aún se puede elegir, y no con la cuenta ya en rojo.
Actualízala cada semana
Reserva veinte minutos los lunes. Sustituye lo previsto de la semana pasada por lo real, añade una semana nueva al final y revisa si algún saldo se pone en rojo. Con el hábito de un par de meses, la hoja se convierte en la herramienta que más tranquilidad da al dueño de un negocio.
Si quieres que te ayudemos a montar la tuya con los datos reales de tu negocio, lo hablamos en el primer análisis.